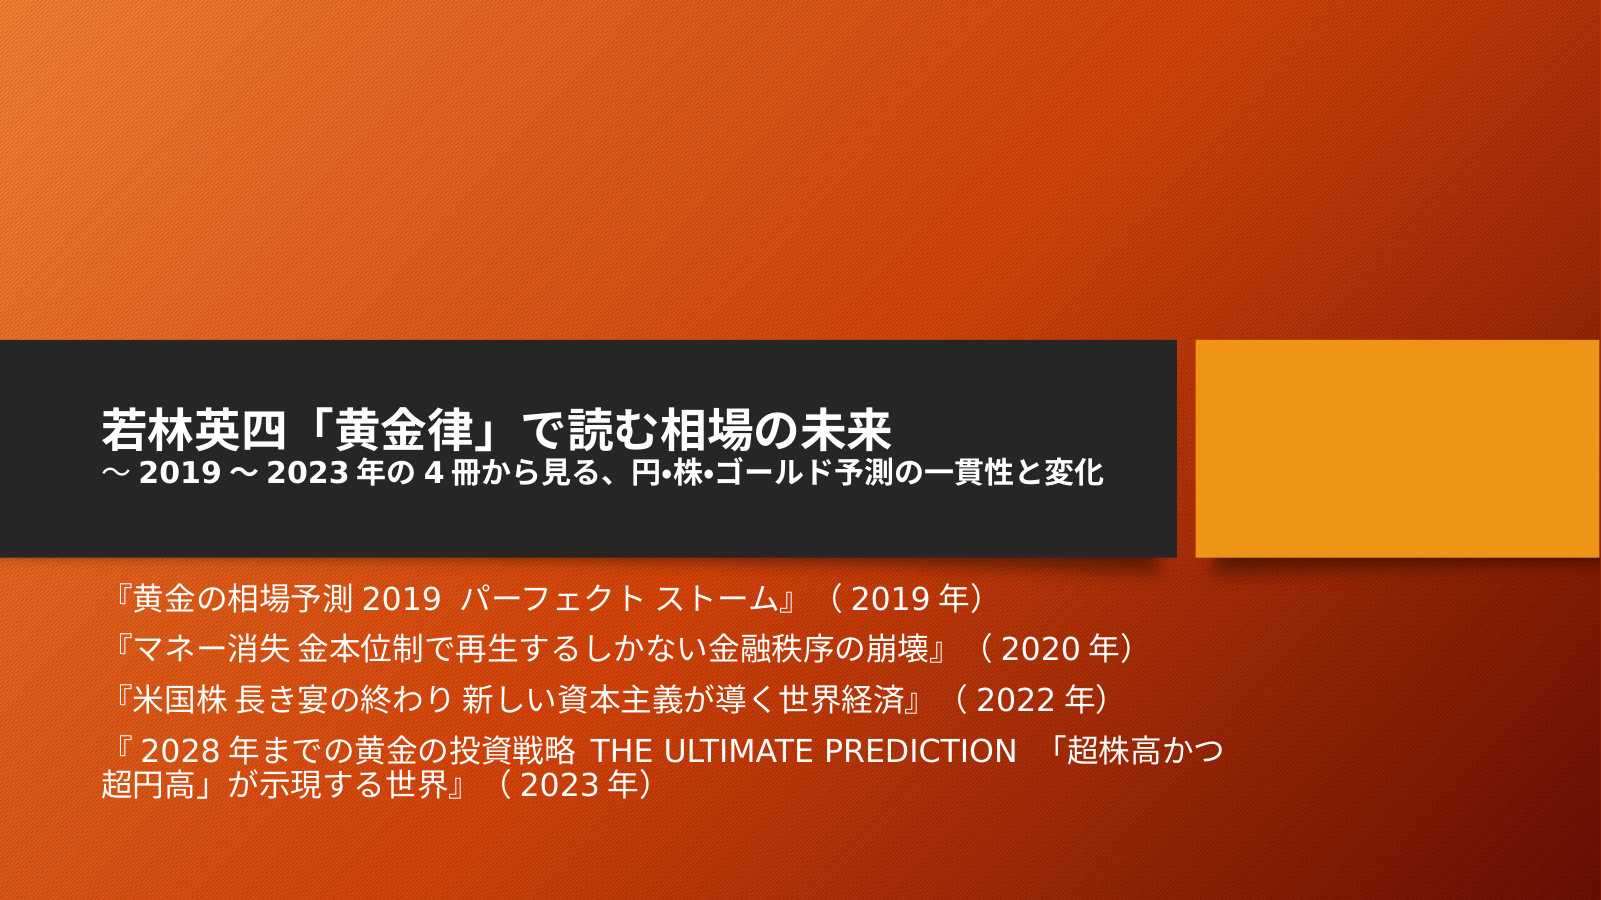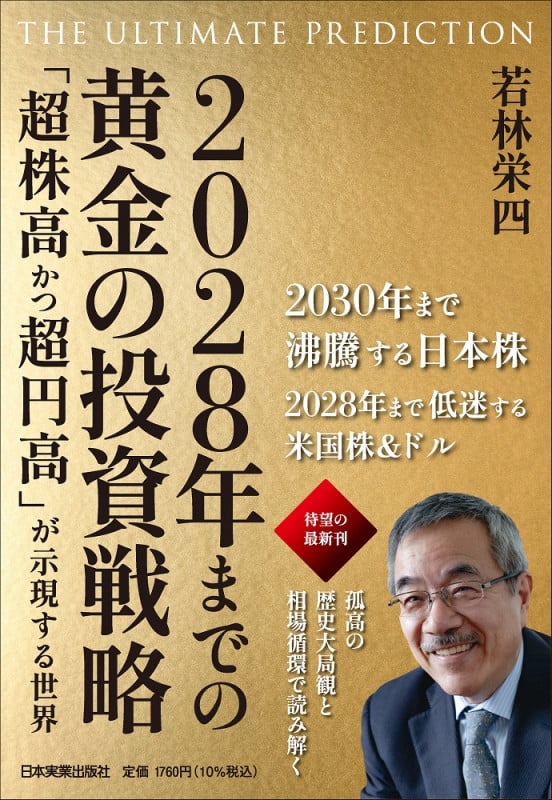
・日本经济已经摆脱了33年的通货紧缩,正在进入繁荣的新时代。这与政策无关,是 33 年过去带来的黎明(p 导言)
・进入通货膨胀时代,与名义GDP相比,1200万亿日元的债务将相对减少,税收收入是名义GDP的函数,因此预计税收收入将自然增加,从现在起,在私营经济的巨大引擎下,它应该朝着相对减少政府债务的方向发展(p.protionction)
・日本股市将开启新的蓝市,并将持续上涨至2030年左右,这是明治维新以来的第162年,也是自1989年底泡沫上限以来的第162个季度(引言页)
・这与日本股市为何上涨或外国人买入无关。正确的答案是,这不过是减通货紧缩,那么私营部门积累的3200万亿日元将用于扩张和再生产(第43页)
・从2023/12年度起,市场价格似乎将再次出现上涨浪潮,而且由于日经平均指数将升至53,000日元(p47),2023年是明治维新后的154.5(618个季度),自1950/7年东商低价(85.25日元)以来的第73年大幅触底可能会持续至少5-8年。(第 49 页)
・1995年日元的升值(79.75)和2022年日元的贬值(151.95)是黄金法则54和27中出现的异常值,以十年为单位(p55)不会超过2022年的异常值。由于反冲,日元汇率显示出日元的强劲升值。2028年是目标点,当时的市场价格为时根据308日元标准(日本最新的固定汇率,由1971年史密森尼协议确定的308日元),市场价格为59x4 = 236,308-236 = 72日元是衍生出来的 (p59)
・有两种方法可以实质性地导致本国货币贬值:1)降低国内价格,从而降低实际汇率;2)在维持国内价格的同时降低汇率;美国采取后者=通货膨胀政策,在避免通货紧缩螺旋的同时逐步提高国内价格;日本通过采取在不降低前者汇率的情况下降低国内价格的政策来建立货币大幅贬值状态;这是通货紧缩它陷入了严重的通货紧缩状态的状态通货紧缩是这些政策造成的,即使通货紧缩加剧,通货紧缩也变成了一种体系(将生产基地迁往海外、国内就业机会减少、私人消费下降、通货紧缩加速=通货紧缩螺旋)(第74页)
・在日本等发达国家,作为资本主义国家,资本积累已经取得了足够的进展,发生的通货紧缩是极其有害的;通货紧缩只不过是 “通货紧缩是因为什么都不做的人看得见好眼睛”(p113)价格下跌=货币价值上升,资本收益可以通过持有货币而不使其发挥作用而获得资本收益。从1995年到2011年,国内生产总值平减指数实际上为18%,仅凭现金本应获得18%的累计价格上涨收益,因此长期投资不符合通货紧缩时代(第115页)
・由于黄金的内在价值没有变化,因此在尝试以美元显示黄金的名义价格时,只有在美元数量增加时才需要更改评估(内在价值回归现象)。这种回归现象并不是在货币再生产蓬勃发展时发生的,1980年至2000年的价格疲软持平,在此期间,货币总量以惊人的速度增长,因此黄金的实际价格在投资的鼎盛时期暴跌。因此,当资产通货膨胀结束,我们进入通货紧缩时代,对资产通货膨胀进行全面结算,此前一直暴跌的黄金实际价格将恢复到应有的水平,因为结算导致的评估变化(p214)
・黄金的底部为2022.9(1,620美元),如果超过1950(价格上限阻力),则很容易翻倍至3800-3900美元,即使你在2029-2030年保持适度,也会翻倍至3800美元,如果你迄今为止遵循该比率,超过1万美元的市场价格可能会等待(p219)
阅读 2023/12/20