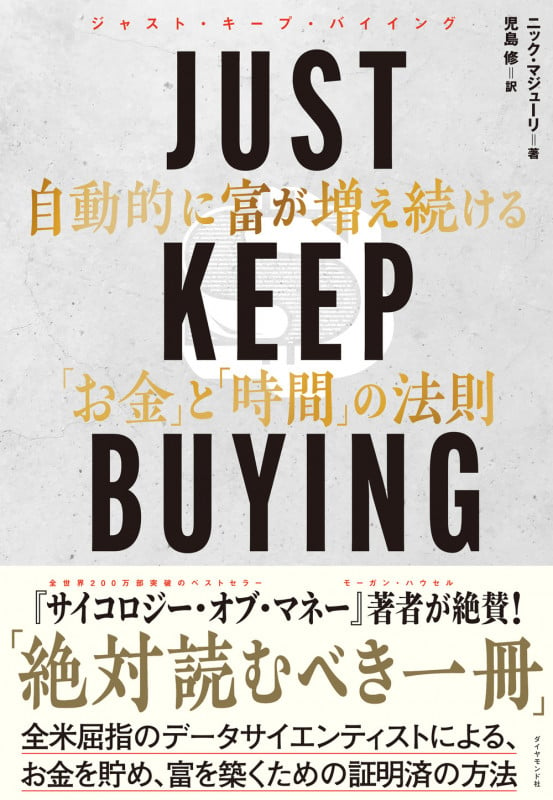
・为了积累财富,比什么都重要的不是何时买入美国股票;关键是继续买入(p13)这不是你应该在什么时候买多少什么样的金融资产,而是继续买入。这种方法被正式称为 “美元成本平均法”(p15)
・重点取决于当时的经济形势。如果您的投资资产很少,则应专注于增加储蓄;如果您已经拥有大量资产,则应花时间计划投资。储蓄是给穷人的,投资是给富人的(p39)
・随着运动量的增加,人类的进步和衰落已经演变为节省能量,为了减肥,改变饮食内容比增加运动量更有效(p65)
・许多人之所以无法摆脱贫困,不是因为他们的动机或能力,而是因为他们从事低薪工作,只能赚取最低生活收入。我没有钱,所以我无法接受培训或资金来找一份高薪工作。这是贫困的困境(p74)
・归根结底,通往致富的皇家之路是投资于增加收入和产生利润的资产。当然,你应该谨慎对待开支,但你不必在余生中一直忍受时间来享受一杯咖啡(p75)
・财富积累之旅的最终目标应该是 “成为所有者”,即利用增加的收入来收购能够产生更多收入的资产。人力资本必须转换为金融资本(p85)
・进行奢侈品购物时,一定要投入相同的金额;这是一条双重规则(p93)重要的是,当你尝试购买东西时,优先考虑如何使用能给你带来满足感的钱,也就是你是否觉得它很豪华(p94、95)
・作为增强成就感和幸福感的一种使用方式,1) 购买体验,2) 为自己做奢侈品,3) 提前为他人争取时间,5) 为他人使用,增加成就感、自主感(自主权)、熟练程度(提高技能)和目标感(导致比自己更大的东西)是便捷的标准(p97)不是买什么,而是基于什么标准(p98)
・拥有购房的财务余地意味着将房价的20%作为首付,贷款占收入的比率低于43%(第144页)
・研究发现,如果实施4%的规则,则在30年后本金耗尽的情况极少,但是设定高于此的撤销率似乎是有限的,而且从历史上看,尽管该规则是按5%的撤销率计算的,但仍存在破产的情况。为了实现4%的规则,需要在退休后的第一年中达到预期年度支出的25倍的资产,一旦达到这个数额,就可以将其退回(第167页)
・对于没有劳动收入的退休人员,对抗通货膨胀的唯一武器是增加投资资产,接近退休的人应特别小心。如果你想最大限度地减少通货膨胀的影响,则应立即投资人寿防卫基金以外的资金(P191)
・投资就是创造即使你停止工作也能继续赚钱的金融资产,尽管这是你应该投资的最有说服力的理由,但这可能是最被忽视的(P195)
・作为不应进行个人股票投资的原因,这是因为它实际上为超过美国短期政府债券的股票创造了超额回报,这就是为什么最好购买指数基金和交易所买卖基金并持有各种股票的原因(p242)
・分期付款投资唯一一次大幅超过即时的一次性投资是在重大市场崩盘(1929年、2008年等)发生之前达到顶峰,其他所有投资通常都较低。(第 261 页)
・等待底价来节省现金是没有意义的;美元成本平均法是一种优越得多的投资方法,而且投资越快越好。综合起来,得出的结论是 “你应该尽快和尽可能频繁地进行投资”(p289)